茶百道上市后首份半年报解析:净利下滑近60%背后的原因
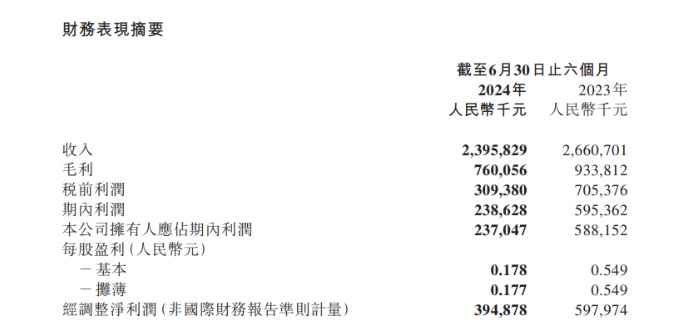
导语:茶百道发布了赴港上市后的首份半年度财报,数据显示其2024年上半年营收与净利润双双下滑,尤其是净利润同比下降近60%。本文将深入分析茶百道业绩变化的核心因素,包括对加盟商的补贴政策、市场投入增加,以及供应链依赖等,帮助读者了解其背后经营挑战与行业趋势。
2024年8月26日,茶百道公布了其登陆港交所后的首份半年度业绩报告。财报显示,公司在2024年上半年实现总营收23.96亿元人民币,对比2023年同期的26.61亿元,减少了约10.0%。更值得关注的是净利润表现,上半年净利润仅为2.37亿元,较2023年同期的5.95亿元大幅下滑59.7%。经调整后的净利润为3.95亿元,对应净利润率为16.5%,亦呈现明显下降趋势。
针对利润大幅缩水,茶百道在财报中解释,主要原因包括加大了对加盟商的支持力度,提供了更优惠的货品与设备采购政策,同时增加了整体市场营销的投入。从收入结构来看,茶百道的营收主要依赖两大块:向加盟店销售货品和设备,以及向加盟商收取的特许权使用费和加盟费。其中,2024年上半年有高达95%的营收来自向加盟商销售货品及设备,足见其对加盟体系的依赖程度。
为了吸引更多加盟商并降低其开店负担,茶百道在最新的加盟政策中推出了一系列扶持措施。比如,在门店签约环节,新加盟商若签约1间新店,可享受4万元人民币的减免;签约2间门店则总共可减免18万元。而对于已经是茶百道加盟商的老客户,每新增一家门店最高可享受9万元/间的减免政策。此外,茶百道还通过物料补贴的方式与加盟商共担营销成本,例如当新加盟商签约3间门店以上,或老加盟商签约2间门店以上时,可以申请年度物料进货总额2%至5%的返点。在租金成本较高的城市,如一线城市、新一线城市和二线城市,若门店租金分别达到60万、42万和30万元,也可申请相应比例的物料返点支持。
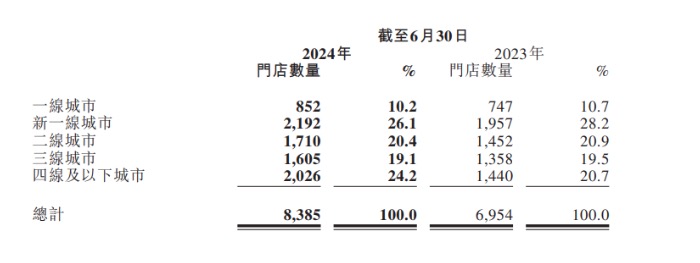
这些优惠政策的实施,虽然短期内刺激了门店数量的持续增长,但也带来了相应的副作用。财报数据显示,截至2024年6月30日,茶百道在全国的门店总数已达到8385家,与去年同期相比增长了20.6%。从城市分布看,一线、新一线、二线和三线及以下城市的门店占比分别为10.2%、26.1%、20.4%和43.3%。目前茶百道旗下仅有9家为直营店,其余均为加盟店。与此同时,加盟商数量也有变化,2024年初为5538家,经过半年时间新增667家,但也有508家终止合作,最终期末加盟商总数为5697家。
然而,门店数量的增长并未换来利润的同步提升。财报反映出茶百道正面临毛利与净利润双降的困境。一方面,加大加盟商补贴和物料支持直接压缩了毛利空间;另一方面,为扩大品牌影响力,茶百道在营销推广方面投入持续增加,包括通过社交媒体话题营销、官方自媒体矩阵运营、明星代言以及各类品牌活动等方式获取流量。这些举措虽然在短期内提升了品牌曝光度,但也进一步加重了费用负担。
除了业绩表现,茶百道在资本市场的表现同样不尽如人意。其股价自年初上市时市值一度高达约230亿港元,但截至目前已经缩水至不足100亿港元,反映出投资者对于其未来增长潜力的担忧。分析人士认为,除了整个奶茶行业竞争加剧、消费需求有所下滑的外部环境,茶百道自身的商业模式也存在短板。
一个较为突出的问题是,茶百道并没有自己的生产基地,而是采取从供应商采购原材料(如乳制品、茶叶、水果等),再转手加价卖给加盟商的运营模式。根据其年初的招股书披露,茶百道共有333家正式供应商和124家备选供应商。这种“中间商”模式虽然灵活,但在供应链掌控力上远不及自建工厂的品牌,如喜茶和蜜雪冰城等竞争对手。由于缺乏自主生产能力,茶百道的采购成本更容易受到市场价格波动影响,导致利润空间被进一步压缩。
回顾茶百道过去三年的业绩表现,2021年至2023年间其净利润一路攀升,从7.76亿元增长至11.51亿元,呈现出较强的增长势头。但2024年上半年的数据却表明,其盈利能力出现了明显转折。对于未来的发展,如何在保持门店扩张的同时优化供应链、控制成本、提升单店盈利能力,将是茶百道管理层亟需解决的关键问题。
总体来看,茶百道的首份半年报不仅揭示了其当前面临的主要经营挑战,也为整个茶饮行业的加盟商模式和供应链管理提供了有价值的参考。在市场竞争日益激烈、消费者更加理性的背景下,品牌方需要在扩张与盈利之间找到更为稳健的平衡点。