瑞幸财务造假处罚升级:新会计法如何严惩造假企业
导语:瑞幸咖啡曾因财务造假震动资本市场,财政部最新点名揭示其违法成本低廉是主因。新会计法实施后,处罚力度大幅提升,‘没一罚十’机制将如何震慑企业?本文梳理瑞幸事件始末,解析新规细节,帮助投资者和从业者理解财务合规的重要性。
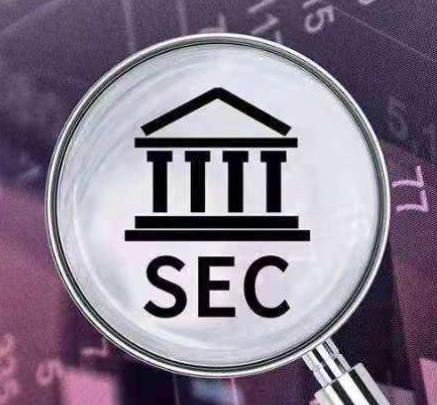
财政部近期在解读新会计法时,明确点名瑞幸咖啡、恒大地产等上市公司财务造假行为,指出其严重破坏市场秩序并损害投资者权益。这一表态让公众再次聚焦瑞幸2020年的财务丑闻——从纳斯达克闪电上市到因造假黯然退市,瑞幸案例成为企业诚信的反面教材。
财政部强调,财务造假频发的核心原因之一是违法成本过低。原会计法规定的处罚上限仅10万元,与企业通过造假获取的巨额利益完全不成比例,难以形成有效威慑。这种宽松的惩戒环境,间接纵容了部分企业的侥幸心理。
回顾瑞幸事件:这家创立于中国的咖啡连锁品牌于2019年登陆纳斯达克后快速扩张。2020年1月,知名做空机构浑水发布匿名报告,质疑其存在虚增单店销量等造假嫌疑;同年4月,瑞幸自曝通过关联方虚构约22亿元交易额;6月遭纳斯达克强制退市,7月接受中国证监会调查。整个过程暴露出资本市场对财务数据真实性的高度敏感。
瑞幸最终付出的代价包括:向美国SEC支付1.8亿美元民事罚款,另就集体诉讼达成1.875亿美元和解协议;中国市场监管总局则以虚假宣传为由,对其开出6100万元人民币罚单。这些数字虽看似庞大,但相较于造假所得仍显不足,也凸显了新旧法规衔接期的局限性。
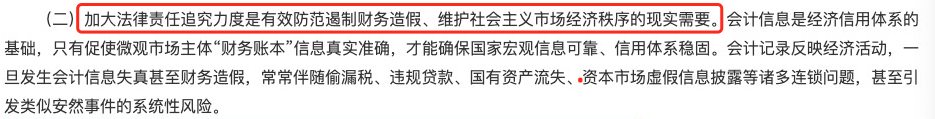
会计信息的真实性是经济体系的基石。财政部警示,财务造假往往伴随偷逃税款、违规融资、国有资产流失等一系列连锁反应,极端情况下可能引发类似安然事件的系统性金融风险。瑞幸事件不仅影响自身股价崩盘,更长期冲击中概股在美信誉,甚至导致美国监管机构提高中国企业上市门槛。
转机出现在2024年7月1日实施的新会计法。此次修订将处罚标准从原先‘最高10万元’调整为‘没收违法所得+最高十倍罚款’且不设上限,例如虚增1亿元收入的企业可能面临10亿元罚单。新法还特别强调与《注册会计师法》《证券法》的协同,构建多维度追责体系。
值得注意的是,业内专家呼吁在严惩造假主体的同时,应建立投资者赔偿机制。目前瑞幸案例中,集体诉讼和解金虽由保险公司部分承担,但普通股东实际获赔比例有限。未来法规完善方向可能包括设立专项赔偿基金、简化中小投资者维权流程等措施。