中国咖啡豆进口来源与云南精品咖啡崛起指南
导语:中国咖啡市场正经历高速增长,咖啡豆进口结构与本土产区发展备受关注。本文深度解析中国咖啡豆主要进口国分布、云南产区如何跻身精品咖啡行列,以及行业加工技术与市场趋势的演变,助你全面掌握国内咖啡豆供应链的关键信息。
全球超50个国家种植咖啡,约三分之一人口有饮用习惯。中国咖啡消费市场近年快速升温,随着消费者对品质要求提升,优质咖啡豆需求显著增长。数据显示,南美、中美及非洲对华咖啡豆出口占比从十年前不足10%提升至近20%,其中越南长期稳居最大供应国,占中国咖啡豆进口总量的49%以上。2019年,中国进口咖啡总量约6.51万吨,进口额2.69亿美元,尽管当年略有下滑,整体进口规模仍保持稳定。
中国不仅是消费大国,也是咖啡出口国。2017年咖啡豆出口额达2.37亿美元,至2019年6月已累计出口约140万袋(每袋60公斤)生咖啡豆,出口量呈持续增长态势,且产品品质逐步优化。当前咖啡贸易主要通过咖啡馆(含独立门店与连锁品牌)、网吧及快餐店等场景流通,但速溶与连锁咖啡市场仍以外资品牌为主导,反映出国产咖啡品牌影响力的待提升空间。
中国咖啡产业链尚处发展中阶段。主流加工方式分为干法与深加工两类:干法操作简易、成本低,是目前国内最普遍的处理工艺;深加工涵盖烘焙与研磨环节,更适合制作意式浓缩咖啡——这类咖啡在国内咖啡文化中占比最高。伴随饮品消费快速增长,全国多地厂家正积极布局加工环节,德宏厚谷咖啡、海南力神、宝山兰花及云岭咖啡等企业正着力构建具有竞争力的本土供应链。
外资品牌对中国咖啡种植的推动作用显著。中国咖啡主产区集中在云南省,贡献全国约98%的产量。雀巢早在云南多地设立农业服务点,成为当地最大单一采购商,运营多个咖啡收集站;星巴克紧随其后,于2009年在云南启动自主采购业务,并建立规模较小的农户支持中心,共同助力云南咖啡产业发展。
中国咖啡豆进口规模持续扩张。过去五年市场需求稳步提升,人均咖啡消费量从2018年的6.2杯增至2019年的约7.2杯。2019年国内消费者偏好单一起源咖啡(如美式、拿铁等)及冷水冲泡类型,因此浓缩咖啡豆占进口总量的比重较高。近四年进口量呈明显上升趋势,2017年1-11月进口量已达11万吨。行业预测显示,2020年中国咖啡豆进口量或增至12.4万吨,主要供应国包括越南、印尼、马来西亚、巴西及美国——2017年越南占比近半,罗布斯塔豆(国内常称浓缩咖啡豆)为最常见进口品类,但近年哥伦比亚及中美洲咖啡豆进口增速超25%,占比已接近5%。
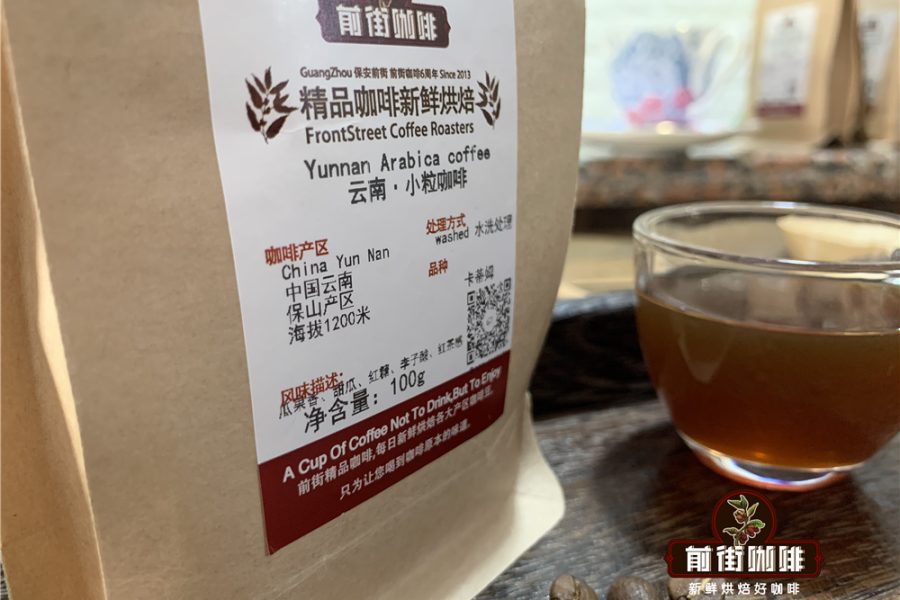
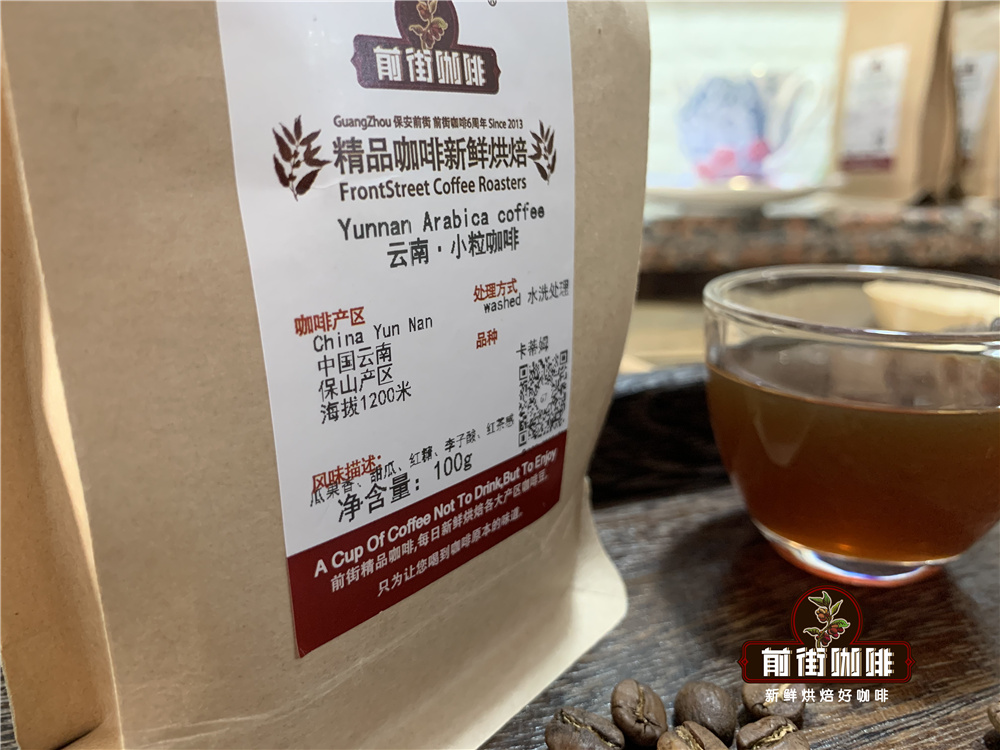
云南咖啡产业正从“量”向“质”转型。该省年产量约13.8万吨,虽占全国主导地位,但过去因品质局限多用于速溶咖啡原料。如今云南已能产出优质咖啡豆:19世纪末由法国传教士引入,2007年德宏地区依托国内最大速溶厂商豪古德咖啡带动种植,2013年当地诞生首个专业特种咖啡出口商,2018年成为云南精品咖啡最大出口主体。云南咖啡主产区分布于临沧、保山、普洱(原思茅)、西双版纳及德宏等地,其低纬度、高海拔、昼夜温差大的自然条件与哥伦比亚相似,产出的小粒咖啡(阿拉比卡种)杯测风味醇厚,品质对标国际精品标准,主要出口德国与日本。
国内其他产区如福建、海南以罗布斯塔种植为主,但因产量有限,国内消费的此类咖啡豆多依赖越南进口。值得注意的是,云南作为中国咖啡种植核心区,近年年产约2.6万吨,占全国总产量90%,其精品化转型正推动中国咖啡豆行业整体品质升级。
中国咖啡豆市场前景广阔。中产阶级壮大与年轻群体消费偏好变化,为行业注入强劲动力。预测显示,2020-2025年咖啡消费年均增长率或达15%,2025年市场规模有望突破2171亿元。随着供需缺口扩大,海外生产商正增加对华出口品种,国内消费者对精品咖啡的认知与需求也将持续释放。